Domain dschungelprüfung.de kaufen?
Wir ziehen mit dem Projekt
dschungelprüfung.de um.
Sind Sie am Kauf der Domain
dschungelprüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dschungelprüfung.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Naturerlebnis Amrum, Reisebücher von Sven SturmDer Reisebildband "Naturerlebnis Amrum" von Sven Sturm entführt die Leser in die beeindruckende Wildnis der norddeutschen Insel Amrum. Umgeben vom Wattenmeer und der offenen Nordsee, zeigt der Autor die vielfältige Landschaft, die von saftigen Wiesen, Dünen und Wäldern geprägt ist. Die spektakulären Fotografien fangen die dynamischen Wetterwechsel und die tierische Vielfalt der Insel ein, insbesondere die zahlreichen Vogelarten, die während des Vogelzugs hier rasten. Mit innovativen Techniken, wie timergesteuerten Kameras und Unterwassergehäusen, gelingt es Sturm, intime und eindrucksvolle Naturaufnahmen zu erstellen, die die Schönheit und Unberührtheit Amrums eindrucksvoll dokumentieren. Dieser Bildband ist eine Hommage an die Natur und lädt dazu ein, die einzigartige Flora und Fauna der Insel zu entdecken.34,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Grenzerfahrung Frühgeburt, Fachbücher von Miriam SummersMiriam Summers untersucht in ihrer interdisziplinär angelegten Studie die Erfahrungen von Eltern zu früh geborenen Kindern. Frühgeburt erweist sich als Erfahrung, die von Abwesenheit und Leerstellen geprägt ist, wodurch das sinnhafte Einordnen, Erzählen und Verarbeiten des Erlebten nur schwer möglich ist. Summers verbindet medizinisches Wissen über Frühgeburtlichkeit mit kulturwissenschaftlichen Ansätzen, um diese Leerstellen in den Narrativen der Eltern aufzuzeigen. Die Autorin gibt Einblicke in die Lebenswirklichkeiten der Eltern, die vielschichtige Deutungsangebote bieten und so Ansätze zur Verbesserung der Patient*innenversorgung, Anknüpfungspunkte für die Versorgungsforschung sowie Grundlagen für die Konzeption und Weiterentwicklung von Präventionsmassnahmen ermöglichen.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
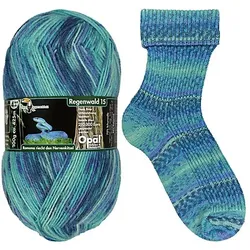
Opal Sockenwolle "Regenwald – Ramona riecht den Nervenkitzel"Opal Regenwald – Ramona riecht den Nervenkitzel. Einfach losstricken und Sie fühlen sich der Natur verbunden wie im Regenwald.... Sie werden begeistert sein, denn einfach und schnell mit „glatt rechts” stricken Sie jetzt tolle Socken und legere Freizeitmode in neuen Mustervariationen. Für Laien und Profis ein Super-Strickspaß. Wie gewohnt ist dieses Qualitätsgarn mit Superwash-Ausrüstung enorm temperaturausgleichend, feuchtigkeitsabsorbierend, strapazierfähig, filzfrei und natürlich maschinenwaschbar.Material: 75 % Schurwolle, 25 % PolyamidLauflänge: 100 Gramm = ca. 425 MeterLieferbar: im 100-Gramm-KnäuelVerbrauch für Socken:Gr. 38–43 ca. 100 gab Gr. 44 ca. 150 gVerbrauch:Gr. 128 ca. 300 gGr. 38 ca. 500 gGr. 48 ca. 600 gMaschenprobe:10 x 10 cm = 30 Maschen, 42 ReihenIm Rahmen der Aktion Regenwald-Wolle spendet buttinette pro verkauften 100g-Knäuel 0,25 € an den Verein Rettet den Regenwald e.V..8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Naturerlebnis Amrum, Reisebücher von Sven SturmDer Reisebildband "Naturerlebnis Amrum" von Sven Sturm entführt die Leser in die beeindruckende Wildnis der norddeutschen Insel Amrum. Umgeben vom Wattenmeer und der offenen Nordsee, zeigt der Autor die vielfältige Landschaft, die von saftigen Wiesen, Dünen und Wäldern geprägt ist. Die spektakulären Fotografien fangen die dynamischen Wetterwechsel und die tierische Vielfalt der Insel ein, insbesondere die zahlreichen Vogelarten, die während des Vogelzugs hier rasten. Mit innovativen Techniken, wie timergesteuerten Kameras und Unterwassergehäusen, gelingt es Sturm, intime und eindrucksvolle Naturaufnahmen zu erstellen, die die Schönheit und Unberührtheit Amrums eindrucksvoll dokumentieren. Dieser Bildband ist eine Hommage an die Natur und lädt dazu ein, die einzigartige Flora und Fauna der Insel zu entdecken.34,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Naturerlebnis Mallorca, Ratgeber von Norbert Daubner, Gaby HuflerEin grossartiger Bildband mit über 300 brillianten Fotoaufnahmen. Mallorca: Insel im Mittelmeer, Rastplatz für Tausende von Zugvögeln, Lebensraum endemischer Pflanzen und Tiere. Faszinierende Fotos dieser spektakulären Landschaft mit wertvollen Feuchtgebieten, wildem Gebirge, schroffen Felsen, tiefen Schluchten und steilen Küsten. Heimat des grössten Greifvogels Europas, dem Mönchsgeier. Verborgenes und Geheimnisvolles eingefangen mit der Kamera. Farbenprächtige Flamingos, ursprüngliche und in der Welt einzigartige Reptilien und Amphibien, ornithologische Kostbarkeiten aufgespürt und illustriert in diesem umfangreichen Naturbildband. Mallorca hat mehr zu bieten als Sonne, Meer, Strand und Massentourismus. Entdecken Sie in diesem wunderbaren Fotoband die wilde Seite der Insel mit ihrer eindrucksvollen Vielfalt der mallorquinischen Flora und Fauna.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.